Quartalsbericht 3. Quartal 2026
Die Weltwirtschaft wächst trotz geopolitischer Belastungen weiter
Konjunktur und Weltwirtschaft
Der Sommer war alles andere als ruhig: Durch die geopolitischen Spannungen im Nahen Osten und im Iran geriet die Weltwirtschaft unter Druck, was zu globalen Preissteigerungen führte. Zwar präsentieren sich die globalen Märkte und insbesondere die US-Wirtschaft bislang robust, wir rechnen jedoch mit einer spürbar nachlassenden Wachstumsdynamik. Die Belastungsfaktoren sind vielfältig: Anhaltende Risiken bei den Energiepreisen, zunehmender Protektionismus im globalen Warenhandel sowie die dämpfende Wirkung der restriktiven Notenbankpolitik auf die Investitionen.
Die Inflation erweist sich sowohl in den USA als auch in der Eurozone als äusserst hartnäckig und verharrt weiterhin über dem angestrebten Zielwert der Notenbanken. Von diesem globalen Teuerungstrend kann sich die Schweiz bislang erfreulich gut abgrenzen. Obwohl die ersten Zentralbanken bereits mit Zinserhöhungen reagiert haben, dürften die ganz grossen und aggressiven Zinsschritte vorerst ausbleiben – dies gilt insbesondere für die US-Notenbank Fed, die angesichts der wirtschaftlichen Gesamtlage einen vorsichtigeren Kurs einschlagen dürfte.
Trotz geopolitischer Spannungen wächst die Weltwirtschaft weiter: In den USA treiben vor allem der private Konsum und massive KI-Investitionen die Konjunktur an – auch wenn die Detailhandelsumsätze zuletzt zwei Monate in Folge hinter den Erwartungen zurückblieben. Die Schweizer Wirtschaft präsentiert sich nach einer Schwächephase wieder überraschend robust; fast die Hälfte des Wachstums von 1,5 Prozent ist dabei auf die Pharmaindustrie zurückzuführen. Auch in Europa überraschten die Wachstumszahlen positiv, wenngleich sich die Dynamik von Land zu Land stark unterscheidet.
Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) äussert sich in ihrer jüngsten Beurteilung weiterhin zuversichtlich zur Entwicklung der Schweizer Wirtschaft. Gemäss den Prognosen des aktuellen «Economic Survey» zeichnet sich für das laufende Jahr eine spürbare Belebung des Bruttoinlandprodukts (BIP) ab, dessen Zuwachs neu auf 2,0 Prozent geschätzt wird – nach einer ursprünglichen Erwartung von 1,1 Prozent. Getragen wird diese Dynamik insbesondere von der Pharmabranche, die im Vergleich zu anderen Sektoren ein überdurchschnittliches Produktivitätswachstum aufweist. Für das Jahr 2027 gibt sich die OECD hingegen vorsichtiger und korrigierte die Wachstumserwartungen minimal von 1,5 auf 1,4 Prozent nach unten.
Geldpolitik
Mitte August hat die US-Staatsverschuldung die historische Marke von 40 Billionen US-Dollar überschritten. Ein Blick auf die Begleitumstände zeigt die Brisanz: Die Renditen langfristiger Anleihen haben ein Zwei-Jahrzehnte-Hoch erreicht – so notiert die 30-jährige Staatsanleihe bei rund 5,60 Prozent. Das treibt die jährliche Zinslast auf fast 1,4 Billionen US-Dollar. Erschwerend kommt hinzu, dass gigantische Summen aus der Nullzins-Ära nun zu Konditionen von rund 5 Prozent refinanziert werden müssen. Gleichzeitig schwindet der Rückhalt aus dem Ausland: Internationale Staatsanleihen-Halter – überwiegend institutionelle Anleger – machen mittlerweile nur noch 12 Prozent des Marktes aus.
Die Inflation in den USA hält sich hartnäckig. Dies veranlasst die US-Notenbank zu einer historischen Kehrtwende: Erstmals seit Mitte 2023 hebt die Fed den Leitzins wieder an – und zwar um einen Viertelpunkt auf eine neue Spanne von 3,75 bis 4,00 Prozent. Die Finanzmärkte hatten mit diesem Schritt gerechnet, da der jüngste Energiepreisschock infolge des Iran-Krieges die Teuerung weiter anheizt. Ein Ende des Straffungskurses ist zudem nicht in Sicht: Die Währungshüter signalisierten, dass bis Ende 2026 ein weiterer Zinsschritt folgen könnte, bevor die Notenbank im kommenden Jahr in den Wartemodus übergeht.
Finanz- und Kapitalmärkte
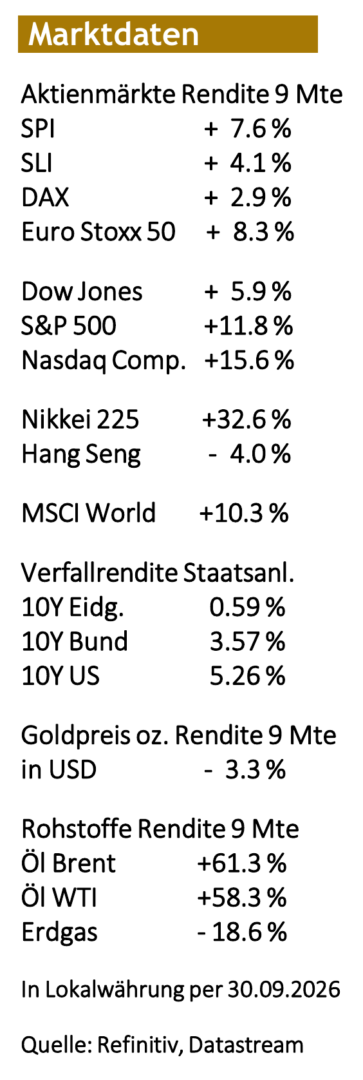
Der Sommer bot kaum eine Atempause – weder bei den Temperaturen noch an den Finanzmärkten. Während die wiederaufflammenden Spannungen zwischen den USA und dem Iran die Ölpreise antrieben, belastete Skepsis über die hohen KI-Investitionen vorübergehend die Technologieaktien. Dank starker Unternehmensgewinne und der anhaltenden Nachfrage nach KI-Infrastruktur erholten sich die Aktienmärkte jedoch rasch. Besonders erfreulich: Diese Stärke war nicht auf den Tech-Sektor beschränkt. Breite Gewinnüberraschungen über viele Branchen hinweg deuten auf eine solide Rentabilität der Unternehmen hin – und damit auf eine gesündere, nachhaltigere Basis für den Gesamtmarkt.
Während an den Aktienmärkten eine spürbare Erholung einsetzte, blieb das Umfeld am Rentenmarkt von anhaltenden Spannungen geprägt. Vor allem zum Monatsende August rückte die US-Staatsverschuldung, die inzwischen die Marke von 40 Billionen US-Dollar überschritten hatte, wieder verstärkt in den Fokus der Anleger. Diese enorme Schuldenlast drückte spürbar auf die Stimmung und führte zu einem deutlichen Anstieg der Laufzeitprämien. Das US-Finanzministerium versuchte zwar gegenzusteuern und die Renditen durch den gezielten Rückkauf langlaufender Anleihen temporär zu stabilisieren. Dennoch gelang es trotz dieser Intervention nicht, die tiefer liegenden Zweifel an der Tragfähigkeit der US-Finanzen zu zerstreuen.
Steigende Energiepreise, anziehende Inflation, höhere Zinsen und kaum Aussicht auf Besserung: Angesichts dieses schwierigen Umfelds zeigten sich die Aktienmärkte im vergangenen Quartal erstaunlich widerstandsfähig. Zwar schürte der sommerliche Ölpreisanstieg weltweit neue Inflationssorgen und wirbelte die geldpolitischen Erwartungen kräftig durcheinander. Ende Juli stabilisierte sich die Lage jedoch wieder – der Ausverkauf verlor an Schwung, sodass die Märkte einen Boden finden konnten.
Der Schweizer Aktienmarkt blickt auf ein durchwachsenes Quartal zurück, in dem der Leitindex SMI (Swiss Market Index) um über zwei Prozent nachgab. Auf Jahressicht zeigt er sich jedoch deutlich freundlicher und verbucht ein Plus von gut vier Prozent. Damit hinkt die Schweiz allerdings hinterher: Die US-amerikanischen und europäischen Börsen legten selbst im dritten Quartal zu und liegen im Gesamtjahresvergleich in Führung.
Aktuelle Vermögensallokation
Die Wirtschaftsaussichten hellen sich trotz anhaltender geopolitischer Spannungen weiter auf. Die Wachstumsdelle vom Frühjahr ist ausgestanden. Auf Unternehmensebene zeigt sich dies in hervorragenden Quartalszahlen und steigenden Aktienkursen. Da das Marktumfeld dennoch anspruchsvoll bleibt, setzen wir konsequent auf ein breit diversifiziertes Portfolio.
⇨ Aktien: Positiv stimmen uns die verbesserte Marktbreite und die steigenden Gewinnerwartungen, die den Aktienmärkten Rückhalt geben. Dennoch bleibt das Rückschlagspotenzial bei Ergebnisenttäuschungen hoch. Wir wählen unsere Titel daher sehr selektiv aus, behalten aber eine leichte Übergewichtung bei.
⇨ Anleihen: Die Unsicherheiten am Obligationenmarkt halten an: Sorgen über die massiv steigende US-Staatsverschuldung treiben die Renditen auf langjährige Höchststände, was die Anleihenkurse spürbar belastet. Zudem drücken die erwarteten Zinserhöhungen der US- und europäischen Notenbanken weiter auf die Stimmung. Vor diesem Hintergrund bleiben wir in Anleihen untergewichtet.
⇨ Rohstoffe: Da sich die Risiken im Vorfeld der US-Zwischenwahlen voraussichtlich abschwächen, gefolgt von tieferen Rohölpreisen, halten wir eine leichte Untergewichtung von Rohstoffen für angemessen.
⇨ Gold: Die Sorge um den US-Dollar als weltweite Leitwährung halten wir für übertrieben. Dennoch diversifizieren Investoren ihre Bestände schrittweise – ein nachhaltiger Trend, der Gold zugutekommt. Da Gold ein attraktives Risiko-Rendite-Profil bietet, sind wir hier leicht übergewichtet positioniert.
⇨ Immobilien: Schweizer Immobilienfonds sorgen für Stabilität, weshalb wir hier eine leichte Übergewichtung halten.